
Bảo hiểm ô tô có những loại nào?
Chủ xe thường gặp bốn nhóm: bảo hiểm bắt buộc trách nhiệm dân sự của chủ xe cơ giới, bảo hiểm vật chất xe, bảo hiểm tai nạn cho người ngồi trên xe và bảo hiểm trách nhiệm dân sự tự nguyện tăng thêm. Chỉ nhóm trách nhiệm dân sự bắt buộc được pháp luật quy định bắt buộc theo Nghị định 67/2023/NĐ-CP; các nhóm còn lại là sản phẩm tự nguyện với phạm vi phụ thuộc hợp đồng. Vì vậy không nên hỏi “gói nào tốt nhất” trước khi hiểu xe, khả năng tự chịu rủi ro và điều khoản loại trừ.
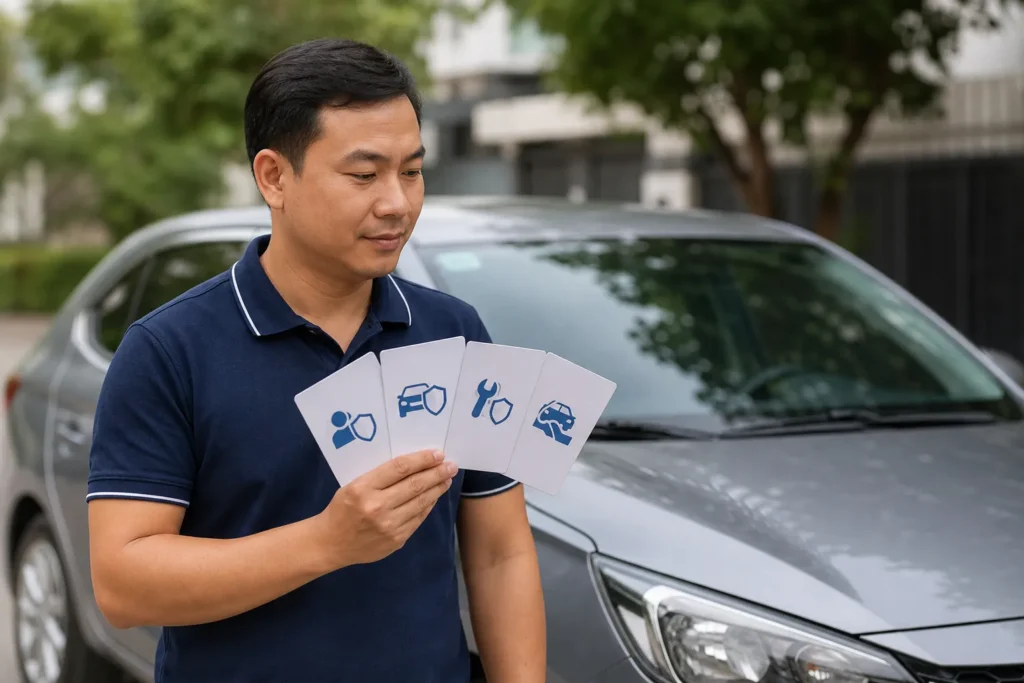
Cập nhật: 2026-08-05. Quyền lợi, phí, mức miễn thường và quy trình bồi thường khác nhau theo doanh nghiệp và hợp đồng hiện hành.
Bảo hiểm trách nhiệm dân sự bắt buộc
Loại này bảo vệ trách nhiệm dân sự của chủ xe đối với thiệt hại thuộc phạm vi được bảo hiểm gây ra cho người thứ ba và hành khách theo quy định, không phải gói sửa mọi hư hỏng của chính xe anh/chị. Nghị định 67/2023/NĐ-CP quy định đối tượng, nguyên tắc, giới hạn và hồ sơ. Chủ xe cần mua tại doanh nghiệp được phép và giữ chứng nhận còn hiệu lực.

Điều bắt buộc không đồng nghĩa mọi trường hợp đều được trả
Hợp đồng và pháp luật có phạm vi, mức trách nhiệm, loại trừ và nghĩa vụ thông báo. Khi tai nạn xảy ra, ưu tiên cứu người, bảo đảm an toàn, thông báo cơ quan phù hợp và liên hệ doanh nghiệp bảo hiểm theo hướng dẫn. Không tự thỏa thuận hoặc sửa xe theo cách làm mất bằng chứng nếu chưa được hướng dẫn, trừ việc cần thiết để ngăn thiệt hại tăng hoặc bảo vệ người.
Chứng nhận điện tử và việc xuất trình
Thông tin giấy tờ đã tích hợp hợp lệ có thể được kiểm tra trên môi trường điện tử theo quy định. Cục CSGT hướng dẫn người dân có thể xuất trình giấy phép lái xe và giấy tờ liên quan qua VNeID khi được kiểm tra. Dù vậy, hãy kiểm tra trạng thái tích hợp, pin điện thoại và dữ liệu; mang bản vật lý còn hiệu lực khi cần để giảm gián đoạn.
Bốn việc cần lưu ngay sau khi mua
Lưu số hợp đồng, thời hạn, đường dây hỗ trợ và hướng dẫn yêu cầu bồi thường. Chụp chứng nhận, nhưng bảo vệ dữ liệu cá nhân. Đặt nhắc gia hạn trước ngày hết hạn. Cho mọi người có thể lái xe biết quy trình liên hệ khi có sự cố.
Bảo hiểm vật chất xe
Đây là bảo hiểm tự nguyện cho thiệt hại vật chất của chính xe theo phạm vi hợp đồng, có thể liên quan va chạm, cháy, thiên tai hoặc mất cắp tùy sản phẩm. Không mặc định mọi gói có quyền lợi giống nhau. Cần đọc bộ phận được bảo hiểm, loại trừ, mức khấu trừ hoặc miễn thường, cách xác định giá trị xe và lựa chọn cơ sở sửa chữa.

Xe mới, xe mua vay, xe giá trị cao hoặc thường đỗ ngoài trời có thể khiến bảo hiểm vật chất đáng cân nhắc hơn. Với xe cũ giá trị thấp, hãy so phí và mức tự chịu với khả năng tài chính. Quyết định nên dựa trên tổn thất tối đa anh/chị có thể tự gánh, không chỉ xác suất xảy ra.
Bảo hiểm người ngồi trên xe
Sản phẩm này thường liên quan tai nạn thân thể của lái xe và người được bảo hiểm ngồi trên xe, theo số chỗ, số tiền và điều kiện hợp đồng. Nó không thay bảo hiểm y tế và không mặc định trùng với trách nhiệm đối với hành khách. Đọc định nghĩa người được bảo hiểm, lãnh thổ, trường hợp loại trừ và chứng từ y tế.

Nếu đã có bảo hiểm tai nạn hoặc sức khỏe, hãy so phần trùng và phần thiếu. Mục tiêu không phải mua nhiều tên sản phẩm, mà bảo vệ đúng rủi ro. Hỏi ví dụ minh họa quyền lợi nhưng quyết định dựa trên quy tắc, điều khoản chính thức.
Trách nhiệm tự nguyện tăng thêm và quyền lợi bổ sung
Mức trách nhiệm bắt buộc có giới hạn. Chủ xe muốn tăng bảo vệ trước thiệt hại lớn có thể cân nhắc trách nhiệm dân sự tự nguyện tăng thêm. Một số hợp đồng vật chất có quyền lợi lựa chọn cơ sở sửa chữa, cứu hộ, thủy kích, phụ tùng mới hoặc mất cắp bộ phận. Mỗi quyền lợi có định nghĩa và điều kiện riêng.

Không mua quyền lợi chỉ vì tên hấp dẫn. Hỏi tình huống nào được trả, giới hạn mỗi vụ, số lần, phạm vi địa lý và trách nhiệm của chủ xe. Với rủi ro ngập, cần biết khái niệm sự kiện, nghĩa vụ hạn chế tổn thất và trường hợp khởi động lại động cơ có thể ảnh hưởng giải quyết.
Cách đọc báo giá bảo hiểm
Yêu cầu báo giá thể hiện giá trị bảo hiểm, phí trước và sau thuế, mức miễn thường, phạm vi, quyền lợi bổ sung và cơ sở sửa chữa. So các báo giá cùng điều kiện; một gói rẻ hơn có thể có mức tự chịu cao hoặc phạm vi hẹp. Kiểm tra tên chủ xe, biển số hoặc thông tin nhận dạng, mục đích sử dụng và số chỗ.

Tìm hiểu quy trình giám định: liên hệ ai, thời hạn thông báo, có cần hiện trường hay ảnh, kéo xe tới đâu và ai phê duyệt sửa. Hỏi thời gian xử lý chỉ là tham khảo; không coi lời hứa miệng là cam kết. Lưu điều khoản và phụ lục đúng phiên bản tại ngày ký.
Làm gì khi xảy ra sự cố?
Dừng xe an toàn, bật cảnh báo, cứu người và gọi lực lượng khẩn cấp khi cần. Ghi nhận hiện trường từ vị trí an toàn, trao đổi thông tin với bên liên quan và gọi bảo hiểm. Không ký giấy trắng, không nhận lỗi thay cho kết luận và không tranh cãi gây nguy hiểm. Tuân thủ hướng dẫn về di chuyển xe, giám định và sửa chữa.

Sai lầm thường gặp
Nhầm bảo hiểm bắt buộc với bảo hiểm thân xe; chỉ so phí; không đọc miễn thường; khai sai mục đích sử dụng; quên gia hạn; tự sửa trước giám định; và không lưu số hỗ trợ là các lỗi phổ biến. Một sai lầm khác là tin rằng có bảo hiểm thì có thể giảm tiêu chuẩn an toàn; bảo hiểm chỉ chuyển giao một phần rủi ro tài chính.
Checklist chọn và quản lý bảo hiểm
- Mua chứng nhận trách nhiệm dân sự bắt buộc còn hiệu lực.
- Xác định tổn thất tài chính tối đa có thể tự chịu.
- So phạm vi, loại trừ và miễn thường, không chỉ phí.
- Khai đúng người dùng, mục đích và tình trạng xe.
- Lưu hợp đồng, hotline và hướng dẫn bồi thường.
- Cho người cùng lái biết quy trình sự cố.
- Kiểm tra giấy tờ điện tử và đặt nhắc gia hạn.
- Báo bảo hiểm sớm, bảo vệ người và hiện trường.
Kết luận
Bảo hiểm ô tô gồm lớp bắt buộc bảo vệ trách nhiệm và các lớp tự nguyện cho xe, người ngồi, trách nhiệm tăng thêm. Hãy mua theo rủi ro, đọc điều khoản và chuẩn bị quy trình sự cố trước khi cần dùng. Một hợp đồng dễ hiểu và phù hợp quan trọng hơn danh sách quyền lợi dài nhưng nhiều giới hạn.
